Domain ruerup-rente-rentenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ruerup-rente-rentenversicherung.de um.
Sind Sie am Kauf der Domain
ruerup-rente-rentenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ruerup-rente-rentenversicherung.de kaufen?
Wie hoch sind die Rentenbeiträge in verschiedenen Ländern? Welchen Einfluss haben Rentenbeiträge auf die Altersvorsorge?
Die Höhe der Rentenbeiträge variiert je nach Land, in Deutschland beträgt der Beitragssatz beispielsweise 18,6%. In Ländern mit höheren Beiträgen können höhere Renten ausgezahlt werden, was die Altersvorsorge der Bürger stärken kann. Jedoch können hohe Rentenbeiträge auch die Lohnnebenkosten erhöhen und die Wettbewerbsfähigkeit eines Landes beeinträchtigen. **
Was sind die Vorteile und Herausforderungen von Rentenversicherungsfonds für die langfristige Altersvorsorge?
Die Vorteile von Rentenversicherungsfonds sind eine langfristige und sichere Altersvorsorge, die durch professionelle Verwaltung und Diversifizierung des Portfolios gewährleistet wird. Die Herausforderungen liegen in der Abhängigkeit von den Kapitalmärkten, der Inflation und dem demografischen Wandel, die die Rentabilität beeinflussen können. Es ist wichtig, regelmäßig die Performance des Fonds zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um die langfristige Rentenplanung zu optimieren. **
Ähnliche Suchbegriffe für Typische
Top-Angebote
Produkte zum Begriff Typische:
-
Egenhofer, Martin: Typische Bauschäden im BildTypische Bauschäden im Bild , Mit diesem übersichtlichen und reich bebilderten Nachschlagewerk schätzen Sie Bauschäden schnell und richtig ein. In der Neuauflage sind die Kostenwerte aktualisiert, 12 neue Schadensfälle aufgenommen sowie aktuelle Normen und Regelwerke berücksichtigt. Das Buch unterstützt Sie ideal darin, Schäden zu erkennen, bewerten, vermeiden und instand zu setzen. An über 195 Beispielen typischer Bauschäden erhalten Sie konkrete Hinweise zu Aufwand und Kosten der Sanierung. Alle Bauschadensarten sind nach Bauteil und Angabe häufiger Schadensursachen gegliedert, mit Kostenschätzung und Angaben zum Aufwand der Sanierung. Jeder Schadensfall wird auf einer Doppelseite mit zahlreichen farbigen Abbildungen erläutert. In der Neuauflage sind die Kostenwerte aktualisiert, zwölf neue Schadensfälle aufgenommen und aktuelle Normen und Regelwerke berücksichtigt. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20250401, Autoren: Egenhofer, Martin~Hergenröder, Michael~Ertl, Ralf~Strunck, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 830 s/w-Abbildungen, Keyword: Abdichtung; Bauen im Bestand; Bauschäden, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Hochbau~Hochbau, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 28, Gewicht: 1276, Produktform: Gebunden,95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LRS? Typische Fehlerquellen anpacken, Schulbücher von Annette NeubauerAuch in der Sekundarstufe gibt es Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Band unterstützen Sie diese Schüler gezielt. Behandelt werden die häufigsten Fehlerquellen wie zum Beispiel Buchstabenverwechslung, Doppelkonsonanten oder Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Schülern kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auf.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Wie können Rentenversicherungsträger dabei helfen, die Altersvorsorge für Arbeitnehmer zu sichern?
Rentenversicherungsträger können durch Beratung und Information dabei helfen, dass Arbeitnehmer frühzeitig mit der Altersvorsorge beginnen. Sie bieten verschiedene Vorsorgeprodukte an, die individuell auf die Bedürfnisse der Arbeitnehmer zugeschnitten sind. Zudem übernehmen sie die Verwaltung und Auszahlung der Rentenleistungen im Alter. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Wann zahlt die Rentenversicherung die Rente aus?
Die Rentenversicherung zahlt die Rente in der Regel am Ende des jeweiligen Monats aus. Dabei wird die Rente im Voraus für den kommenden Monat überwiesen. Es gibt verschiedene Auszahlungstermine, je nachdem, ob die Rente monatlich, quartalsweise oder jährlich gezahlt wird. Die genauen Auszahlungstermine können individuell variieren und hängen von verschiedenen Faktoren ab. Es ist ratsam, sich bei der Rentenversicherung über die genauen Auszahlungstermine zu informieren. **
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
Top-Angebote
Produkte zum Begriff Typische:
-
Egenhofer, Martin: Typische Bauschäden im BildTypische Bauschäden im Bild , Mit diesem übersichtlichen und reich bebilderten Nachschlagewerk schätzen Sie Bauschäden schnell und richtig ein. In der Neuauflage sind die Kostenwerte aktualisiert, 12 neue Schadensfälle aufgenommen sowie aktuelle Normen und Regelwerke berücksichtigt. Das Buch unterstützt Sie ideal darin, Schäden zu erkennen, bewerten, vermeiden und instand zu setzen. An über 195 Beispielen typischer Bauschäden erhalten Sie konkrete Hinweise zu Aufwand und Kosten der Sanierung. Alle Bauschadensarten sind nach Bauteil und Angabe häufiger Schadensursachen gegliedert, mit Kostenschätzung und Angaben zum Aufwand der Sanierung. Jeder Schadensfall wird auf einer Doppelseite mit zahlreichen farbigen Abbildungen erläutert. In der Neuauflage sind die Kostenwerte aktualisiert, zwölf neue Schadensfälle aufgenommen und aktuelle Normen und Regelwerke berücksichtigt. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20250401, Autoren: Egenhofer, Martin~Hergenröder, Michael~Ertl, Ralf~Strunck, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 830 s/w-Abbildungen, Keyword: Abdichtung; Bauen im Bestand; Bauschäden, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Hochbau~Hochbau, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 28, Gewicht: 1276, Produktform: Gebunden,95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Rentenbeiträge in verschiedenen Ländern? Welchen Einfluss haben Rentenbeiträge auf die Altersvorsorge?
Die Höhe der Rentenbeiträge variiert je nach Land, in Deutschland beträgt der Beitragssatz beispielsweise 18,6%. In Ländern mit höheren Beiträgen können höhere Renten ausgezahlt werden, was die Altersvorsorge der Bürger stärken kann. Jedoch können hohe Rentenbeiträge auch die Lohnnebenkosten erhöhen und die Wettbewerbsfähigkeit eines Landes beeinträchtigen. **
-
Was sind die Vorteile und Herausforderungen von Rentenversicherungsfonds für die langfristige Altersvorsorge?
Die Vorteile von Rentenversicherungsfonds sind eine langfristige und sichere Altersvorsorge, die durch professionelle Verwaltung und Diversifizierung des Portfolios gewährleistet wird. Die Herausforderungen liegen in der Abhängigkeit von den Kapitalmärkten, der Inflation und dem demografischen Wandel, die die Rentabilität beeinflussen können. Es ist wichtig, regelmäßig die Performance des Fonds zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um die langfristige Rentenplanung zu optimieren. **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Wie können Rentenversicherungsträger dabei helfen, die Altersvorsorge für Arbeitnehmer zu sichern?
Rentenversicherungsträger können durch Beratung und Information dabei helfen, dass Arbeitnehmer frühzeitig mit der Altersvorsorge beginnen. Sie bieten verschiedene Vorsorgeprodukte an, die individuell auf die Bedürfnisse der Arbeitnehmer zugeschnitten sind. Zudem übernehmen sie die Verwaltung und Auszahlung der Rentenleistungen im Alter. **
Ähnliche Suchbegriffe für Typische
-
LRS? Typische Fehlerquellen anpacken, Schulbücher von Annette NeubauerAuch in der Sekundarstufe gibt es Schüler, die die Schriftsprache einfach nicht in den Griff bekommen. Mit den Materialien aus diesem Band unterstützen Sie diese Schüler gezielt. Behandelt werden die häufigsten Fehlerquellen wie zum Beispiel Buchstabenverwechslung, Doppelkonsonanten oder Dehnungen. Zahlreiche Zeichnungen verdeutlichen ohne viele Worte die jeweiligen Rechtschreibregeln. Das Prinzip der Ähnlichkeitshemmung wird beachtet, wobei in diesem Band zusätzliche kontrastive Übungen enthalten sind. Hierbei lösen die Schüler vergleichende Aufgaben und müssen beispielsweise entscheiden, ob ein Wort mit "i" oder "ie" geschrieben wird. Diese Arbeitsblätter sind deutlich markiert, sodass Sie leicht entscheiden können, ob Sie auch mit sehr schwachen Schülern kontrastiv arbeiten möchten. Die eingebauten Denk- und Logikaufgaben schulen nicht nur das genaue Textverständnis, sondern lockern auf.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
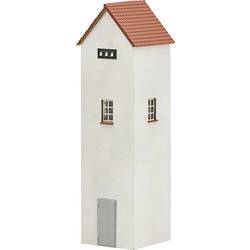
Busch 1366 H0 Trafohaus - Bausatz für eine typische TrafostationBausatz für eine typische Trafostation, wie sie bis in die 1980er Jahre zur Stromversorgung umliegender Gebäude diente. Hellbeige verputzter Turm mit Satteldach in Ziegeloptik, Sprossenfenstern auf allen vier Seiten und jeweils 3 Isolatoren an den Giebelseiten.22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
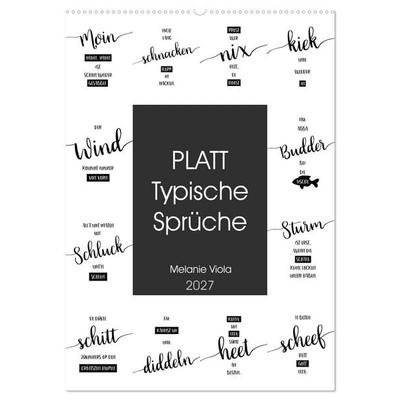
PLATT Typische Sprüche (Wandkalender 2027 DIN A2 hoch), CALVENDO MonatskalenderPlattdeutsch Ist Bekannt Für Seine In Wenige Worte Gefassten Lebensweisheiten Und Spaltet Sich In Viele Dialekte. In Diesem Kalender Wurden 12 Redensarten Zusammengetragen – Eine Unverblümte Schwarzweiße Typografie Stellt Die Einzelnen Texte In Den...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Wann zahlt die Rentenversicherung die Rente aus?
Die Rentenversicherung zahlt die Rente in der Regel am Ende des jeweiligen Monats aus. Dabei wird die Rente im Voraus für den kommenden Monat überwiesen. Es gibt verschiedene Auszahlungstermine, je nachdem, ob die Rente monatlich, quartalsweise oder jährlich gezahlt wird. Die genauen Auszahlungstermine können individuell variieren und hängen von verschiedenen Faktoren ab. Es ist ratsam, sich bei der Rentenversicherung über die genauen Auszahlungstermine zu informieren. **
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.