Domain ruerup-rente-rentenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ruerup-rente-rentenversicherung.de um.
Sind Sie am Kauf der Domain
ruerup-rente-rentenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ruerup-rente-rentenversicherung.de kaufen?
Wie hoch sind die Rentenbeiträge in verschiedenen Ländern? Welchen Einfluss haben Rentenbeiträge auf die Altersvorsorge?
Die Höhe der Rentenbeiträge variiert je nach Land, in Deutschland beträgt der Beitragssatz beispielsweise 18,6%. In Ländern mit höheren Beiträgen können höhere Renten ausgezahlt werden, was die Altersvorsorge der Bürger stärken kann. Jedoch können hohe Rentenbeiträge auch die Lohnnebenkosten erhöhen und die Wettbewerbsfähigkeit eines Landes beeinträchtigen. **
Was sind die Vorteile und Herausforderungen von Rentenversicherungsfonds für die langfristige Altersvorsorge?
Die Vorteile von Rentenversicherungsfonds sind eine langfristige und sichere Altersvorsorge, die durch professionelle Verwaltung und Diversifizierung des Portfolios gewährleistet wird. Die Herausforderungen liegen in der Abhängigkeit von den Kapitalmärkten, der Inflation und dem demografischen Wandel, die die Rentabilität beeinflussen können. Es ist wichtig, regelmäßig die Performance des Fonds zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um die langfristige Rentenplanung zu optimieren. **

Ähnliche Suchbegriffe für Mikrobiologisch
Top-Angebote
Produkte zum Begriff Mikrobiologisch:
-
Entwicklung und Einsatz einer Simulationsapparatur zum Nachweis und zur Verhinderung von mikrobiologisch beeinflußter Korrosion (MIC), Taschenbuch vonEntwicklung Und Einsatz Einer Simulationsapparatur Zum Nachweis Und Zur Verhinderung Von Mikrobiologisch Beeinflußter Korrosion (mic), Taschenbuch Von Ursula Eul, Utz, Herbert, 978-3-8316-8075-7, Seitenanzahl: 18449,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Wie können Rentenversicherungsträger dabei helfen, die Altersvorsorge für Arbeitnehmer zu sichern?
Rentenversicherungsträger können durch Beratung und Information dabei helfen, dass Arbeitnehmer frühzeitig mit der Altersvorsorge beginnen. Sie bieten verschiedene Vorsorgeprodukte an, die individuell auf die Bedürfnisse der Arbeitnehmer zugeschnitten sind. Zudem übernehmen sie die Verwaltung und Auszahlung der Rentenleistungen im Alter. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Wann zahlt die Rentenversicherung die Rente aus?
Die Rentenversicherung zahlt die Rente in der Regel am Ende des jeweiligen Monats aus. Dabei wird die Rente im Voraus für den kommenden Monat überwiesen. Es gibt verschiedene Auszahlungstermine, je nachdem, ob die Rente monatlich, quartalsweise oder jährlich gezahlt wird. Die genauen Auszahlungstermine können individuell variieren und hängen von verschiedenen Faktoren ab. Es ist ratsam, sich bei der Rentenversicherung über die genauen Auszahlungstermine zu informieren. **


Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
Top-Angebote
Produkte zum Begriff Mikrobiologisch:
-
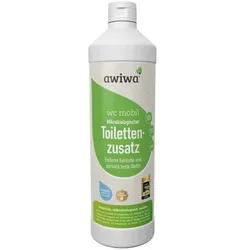
Awiwa WC Mobil Toilettenzusatz mikrobiologisch 1 LiterToilettenzusatz awiwa wc mobil: Kein Verstopfen, keine Klümpchen ohne Geruch und ohne Chemie - dank Mikroorganismen. Die Entleerung des Fäkalientanks ist für die meisten Camper im Urlaub unangenehm. Mit "wc mobil" von awiwa wird das jedoch erleichtert. Enzyme und Mikroorganismen im Zusatzmittel zersetzen Hygienepapiere und Fäkalien, ermöglichen eine saubere Entleerung ohne Klumpen oder Verstopfungen. Das Produkt ist chemiefrei und ermöglicht eine einfache Entsorgung. Der Tankinhalt kann problemlos in jeder Toilette entsorgt werden, ohne spezielle Behandlung. Unangenehme Gerüche werden beseitigt, nicht nur überdeckt. "wc mobil" ist vielseitig einsetzbar für verschiedene mobile Toiletten und spart dabei Geld, da weniger Zusatzmittel pro Anwendung benötigt werden als bei anderen Herstellern. Ein Liter reicht für 20 Anwendungen. Details: mikrobiologischer Toilettenzusatz von awiwa für Camper Enzyme und Mikroorganismen im Zusatz zersetzen Hygienepapiere und Fäkalien Spritzfreie Entleerung des Fäkalientanks ohne Klumpenbildung oder Verstopfung Chemiefreie Entsorgung der Mobiltoilette Tankinhalt kann ohne Sonderbehandlung in jeder Toilette entsorgt werden Beseitigung unangenehmer Gerüche, nicht nur Überdeckung Vielseitige Anwendung für Chemie-Toiletten, Fäkalientanks, Camping- oder Kassettentoiletten, Wohnmobile, Wohnwagen oder Boote Spart Geld, da weniger Sanitärzusatz pro Anwendung benötigt wird im Vergleich zu anderen Chemieherstellern Ein Liter reicht für 20 Anwendungen Sicherheitshinweis Achte bei der Anwendung von awiwa wc mobil lediglich darauf, das Produkt vor der Anwendung gründlich zu schütteln. Solltest du vorher andere Toilettenzusätze verwendet haben, so empfehlen wir, den Fäkalientank vor der Anwendung mit heißem Wasser zu spülen, um mögliche Reste zu beseitigen. Es können bis zu 6 Anwendungen nötig sein bis die Mikroorganismen effizient arbeiten und die uneingeschränkte Wirkung von awiwa wc mobil garantiert wird. Nicht gleichzeitig mit anderen chemischen Toilettenzusätzen verwenden. Kontakt mit chemischen Reinigern und Desinfektionsmitteln vermeiden.21,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Biodor FRESH Grün Konzentrat 1000ml mikrobiologisch + Biodor original SprühflascheAnwendungsbereiche Für alle Bereiche geeignet - Gewerblich und Privat, für alle wasserverträglichen Oberflächen - Sport und Freizeit, vom Motorradhelm bis zum Laufschuh - Rund um die Abfallentsorgung, im Haus und Draußen - Textilien aller Art, von Gardinen bis zum Arbeitsschuh26,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung und Einsatz einer Simulationsapparatur zum Nachweis und zur Verhinderung von mikrobiologisch beeinflußter Korrosion (MIC), Taschenbuch vonEntwicklung Und Einsatz Einer Simulationsapparatur Zum Nachweis Und Zur Verhinderung Von Mikrobiologisch Beeinflußter Korrosion (mic), Taschenbuch Von Ursula Eul, Utz, Herbert, 978-3-8316-8075-7, Seitenanzahl: 18449,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Rentenbeiträge in verschiedenen Ländern? Welchen Einfluss haben Rentenbeiträge auf die Altersvorsorge?
Die Höhe der Rentenbeiträge variiert je nach Land, in Deutschland beträgt der Beitragssatz beispielsweise 18,6%. In Ländern mit höheren Beiträgen können höhere Renten ausgezahlt werden, was die Altersvorsorge der Bürger stärken kann. Jedoch können hohe Rentenbeiträge auch die Lohnnebenkosten erhöhen und die Wettbewerbsfähigkeit eines Landes beeinträchtigen. **
-
Was sind die Vorteile und Herausforderungen von Rentenversicherungsfonds für die langfristige Altersvorsorge?
Die Vorteile von Rentenversicherungsfonds sind eine langfristige und sichere Altersvorsorge, die durch professionelle Verwaltung und Diversifizierung des Portfolios gewährleistet wird. Die Herausforderungen liegen in der Abhängigkeit von den Kapitalmärkten, der Inflation und dem demografischen Wandel, die die Rentabilität beeinflussen können. Es ist wichtig, regelmäßig die Performance des Fonds zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um die langfristige Rentenplanung zu optimieren. **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Wie können Rentenversicherungsträger dabei helfen, die Altersvorsorge für Arbeitnehmer zu sichern?
Rentenversicherungsträger können durch Beratung und Information dabei helfen, dass Arbeitnehmer frühzeitig mit der Altersvorsorge beginnen. Sie bieten verschiedene Vorsorgeprodukte an, die individuell auf die Bedürfnisse der Arbeitnehmer zugeschnitten sind. Zudem übernehmen sie die Verwaltung und Auszahlung der Rentenleistungen im Alter. **
Ähnliche Suchbegriffe für Mikrobiologisch
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 / Nachhaltige Marktwirtschaft Rente in Kilowattstunden Altersvorsorge und Altersversorgung, Taschenbuch von Dietmar Helmer, Epubli,3 / Nachhaltige Marktwirtschaft Rente In Kilowattstunden Altersvorsorge Und Altersversorgung, Taschenbuch Von Dietmar Helmer, Epubli, 978-3-8197-5725-9, Seitenanzahl: 32418,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Taschenbuch von Steffen Horn,Dirk R. Schuchardt, Springer Fachmedien Wiesbaden GmbH,Deutsche Rentenversicherung - Basis Der Altersvorsorge, Taschenbuch Von Steffen Horn,dirk R. Schuchardt, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06674-1, Seitenanzahl: 13939,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Wann zahlt die Rentenversicherung die Rente aus?
Die Rentenversicherung zahlt die Rente in der Regel am Ende des jeweiligen Monats aus. Dabei wird die Rente im Voraus für den kommenden Monat überwiesen. Es gibt verschiedene Auszahlungstermine, je nachdem, ob die Rente monatlich, quartalsweise oder jährlich gezahlt wird. Die genauen Auszahlungstermine können individuell variieren und hängen von verschiedenen Faktoren ab. Es ist ratsam, sich bei der Rentenversicherung über die genauen Auszahlungstermine zu informieren. **
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.